inflearn logo
知識共有
inflearn logo

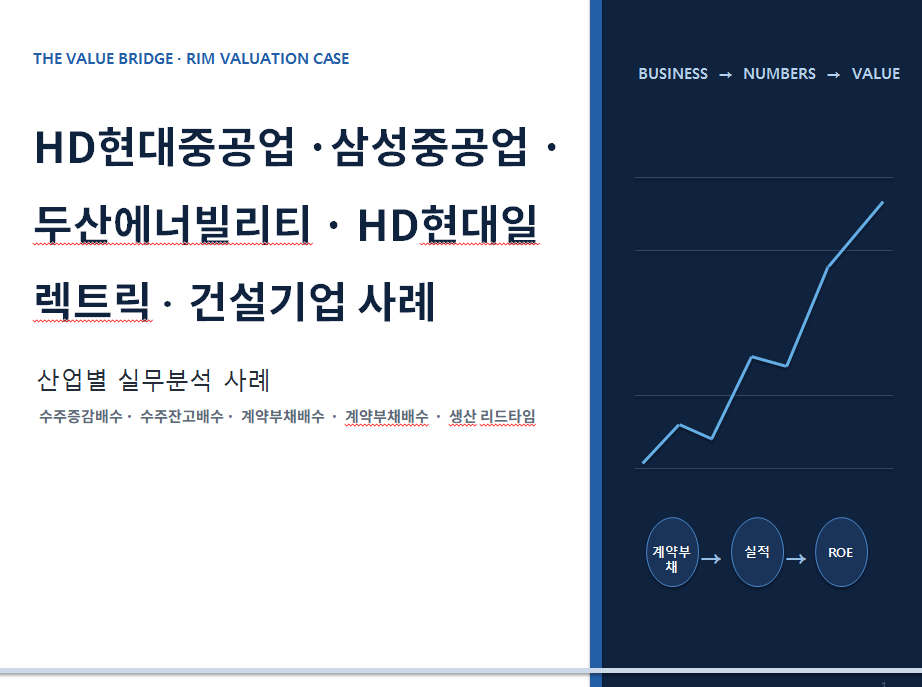
株式投資のための実践的な企業分析:HD現代重工業・斗山エナビリティ・HD現代エレクトリックで学ぶ受注産業分析

受注が増え、受注残高が積み上がれば、今後の業績も良くなるのでしょうか? 契約資産と契約負債が増加すれば、良い兆候なのでしょうか? そして、現在獲得した受注は、いつ売上と利益として現れるのでしょうか? 財務諸表を学んでいても、実際の企業を分析していると、現在の数字を将来の業績にどのように結び付ければよいのか分からず、行き詰まることが少なくありません。 私は15年以上にわたり、企業金融や与信審査の現場で、さまざまな業種の数多くの企業を分析してきました。企業の事業構造や財務リスクを判断する過程で、単に財務比率を計算するよりも、事業の変化が財務諸表の数字にどのようにつながっているのかを追跡することが重要だと実感してきました。 この講義では、こうした経験をもとに、HD現代重工業、斗山エナビリティ、HD現代エレクトリックなど、実際の企業の事業報告書や財務諸表を分析します。受注の増減と受注残高、契約資産・契約負債、生産リードタイム、船価と原価、営業利益率とキャッシュフローを相互に結び付け、受注が実際の業績へ転換される過程を段階的に追跡します。建設企業の事例では、契約資産と予定原価、原価率、キャッシュフローを通じて、認識された売上と利益の信頼性まで検証します。 重要なのは、特定の指標を一つだけ公式のように暗記することではありません。同じ契約負債倍率であっても、企業の事業構造や生産リードタイムによって意味が異なる場合があり、受注残高が増加していても、それが実際の収益性の改善につながるかどうかは別途確認する必要があります。 そのため、この講義では、企業ごとにどの数字を最初に見るべきか、何と併せて確認すべきか、そしてその変化が実際の売上と利益につながっているかをどのように検証すべきかを、実際の事例を通じて学びます。 講義を終える頃には、単に「受注が増えた」「契約負債が増加した」という情報を確認するだけでなく、仕事 → 売上 → 利益 → キャッシュという流れを追いながら、現在の数字から将来の業績の方向性を自ら判断し、検証できる企業分析の基準を身につけることを目指します。

1名 が受講中です。

難易度 中級以上

受講期間 6か月

Accounting
Accounting
Financial Management
Financial Technology
Investment
Investment
Accounting
Accounting
Financial Management
Financial Technology
Investment
Investment

受講後に得られること

  • 1. 受注産業の将来の業績を読み解く能力:新規受注と受注残高の変化を分析し、企業の仕事量が増加しているか、そして今後売上につながる可能性があるかを判断できます。

  • 2. 契約資産・契約負債を実際の企業分析に活用する能力:契約資産と契約負債の増減および倍率を単純に比較するだけでなく、絶対額と生産リードタイムを併せて分析し、受注が売上高と利益に転換される過程とタイムラグを解釈できます。

  • 3. 受注の増加が実際の収益性改善につながっているかを検証する能力:受注や売上高だけでなく、船価・原価・原価率・営業利益率などを関連付け、「仕事が増えた」のか「高い利益を生み出す仕事が増えた」のかを見分けることができます。HD現代重工業の事例でも、業績改善は単純な受注増加ではなく、低採算受注の消化、高船価案件の売上計上、生産量の増加と固定費の吸収、船種ミックスが同時に作用した結果です。

  • 4. 事業報告書から将来の業績の手がかりを自ら見つける企業分析フレーム:実際の企業を分析する際に、「仕事の受注 → 売上高 → 利益 → 現金」の順で何を確認すべきかを理解し、受注・契約資産・契約負債・収益性・キャッシュフローを結び付けて、自ら企業を分析できるようになります。

財務諸表の結果より先に動く数字を見ます

この講義では、事業報告書と財務諸表を用いて、次の流れを追跡します。

受注 → 受注残高 → 契約資産・契約負債 → 売上高 → 利益 → 現金

受注がどれだけ入ったかだけでは終わりません。

その仕事がいつ売上に転換され、どのような収益性を生み出し、最終的に現金として回収されるのかまで、つなげて見ていきます。

そのため、受注の増減と受注残高、契約資産・契約負債、生産リードタイム、販売価格と原価、営業利益率、営業キャッシュフローなどを実際の企業の事業報告書や財務諸表から探し出して分析します。


15年以上の企業分析経験を盛り込みました

私は15年以上にわたり、企業金融や融資審査の現場で、さまざまな業種の数多くの企業を分析してきました。

企業を分析する際に重要だと考えてきたのは、単に財務比率を計算することではなく、

「この数字はなぜ変化したのか?」
「事業ではどのような変化が起きているのか?」
「その変化は今後、財務諸表にどのように表れるのか?」

を確認することでした。

この講義では、こうした経験に基づき、実際の上場企業の事例を通じて事業報告書の事業情報と財務諸表の数値を結び付け、企業の変化を追跡する分析方法を解説します。


📌 主な講師歴

  • 漢陽大学経営学部(兼任教授)

  • 韓国金融研修院(兼任教授)

  • 国民年金基金運用部

  • 金融投資協会 金融投資教育院

  • 貯蓄銀行中央会

  • 韓国標準協会

  • ※金融機関、年金基金、協会を中心にB2B・集合研修を多数実施


実在する企業を分析します

HD現代重工業 | 受注と実績の間のタイムラグ

契約負債と受注、船価と原価、生産リードタイムを併せて確認しながら、受注の変化が実際の業績へ転換される過程とタイムラグを分析します。単なる受注増加ではなく、低価格受注物量の消化、高船価物量の売上計上、生産量の増加と固定費吸収効果、船種ミックスなどが収益性にどのような影響を与えるかも確認します。


斗山エナビリティ|新たな受注の流入と蓄積

受注増減 → 受注残高 → 営業利益率の流れを通じて、新たな案件がどれだけ入り、積み上がっているのか、そしてその案件が実際の収益性につながっているのかを分析します。

受注残高が多いという理由だけで将来の利益を断定してはならない理由も、実際の数値を通じて確認します。


HD現代エレクトリック | 受注残高から収益性まで

受注残高と契約負債だけでなく、受注価格、生産能力、価格決定力、営業利益率を併せて分析します。

契約負債倍率の上昇・低下そのものよりも、その変化の原因は何か、そして実際の収益性にどのようにつながっているのかを見ていきます。


建設企業 | 契約資産からキャッシュフローまで

建設業では、契約資産と工事進捗率、予定原価、原価率、請求と回収、キャッシュフローを結び付けます。

契約資産の増加が正常な工程上のタイムラグなのか、原価の見積もりや請求・回収の過程で現れる危険信号なのかを、実際の事例を通じて分析します。


同じ数字でも企業によって意味が異なります

この講義では、特定の指標一つを万能公式のように使用しません。

同じ契約負債倍率でも、企業の事業構造や生産リードタイムによって意味が異なる場合があります。受注残高が増加しても、受注価格やコスト構造が良くなければ、収益性の改善につながらないこともあります。したがって、企業ごとにどの数字を先に見るべきか、その数字を何と併せて確認すべきか、実際の業績につながっているかをどのように検証すべきかが重要です。

これがこの講義が単なる財務比率の講義とは異なる点です。


結局、4つの質問で企業を分析します

講義全体を貫く分析基準は明確です。

① 新しい仕事が入ってきているか?
新規受注と受注の増減、受注残高を確認します。

② その仕事はいつ売上になるのか?
生産リードタイム、契約期間、工事進捗率、契約資産・契約負債を確認します。

③ 売上に転換された際、実際に利益が残るのか?
受注価格と原価、売上原価率、営業利益率などを確認します。

④ その利益は現金として回収されるのか?
請求と売掛金、営業キャッシュフローなどを確認します。


数字を確認することから、数字の流れを読み取ることへ

この講義の目標は、特定企業の株価を予測したり、1つの指標だけで投資の可否を判断したりすることではありません。

講義を終えた後は、受注開示を見て単に「受注が増えた」だけで終わらず、

どれだけ新しい受注が入ったのか?
→ いつ売上に転換されるのか?
→ どのような収益性を生み出すのか?
→ 実際の現金として回収されているのか?

を自分で確認できるようにならなければなりません。

事業報告書の「受注」を財務諸表の「利益とキャッシュ」につなげて読み解くこと。

この講義を通じて、現在の数字から将来の業績の方向性を自ら判断し、検証できる受注産業企業分析の基準を作り上げてみてください。

こんな方に
おすすめです

学習対象は
誰でしょう?

  • 1. 受注が増えたというニュースは目にするものの、今後業績が改善するかどうかを判断するのは難しい投資家

  • 2. 受注残高・契約資産・契約負債を投資分析にどのように活用すべきか途方に暮れている投資家

  • 3. 財務諸表は見られるものの、現在の数字を将来の業績と結びつけるのが難しい投資家

  • 4. 単純な財務比率を超えて、実際の企業を分析する自分なりの基準を作りたい投資家

こんにちは
The Value Bridgeです。

キャリア認証

15

受講生

4

受講レビュー

5.0

講座評価

3

講座

銀行の企業金融審査役として15年以上勤務し、大企業・中堅企業・買収ファイナンスなど数千件の企業分析を手がけてきた企業金融の専門家である。財務諸表に表れる数字から企業のリスクと構造、業界特性を読み解く分析を強みとしている。

漢陽大学で博士号を取得した後、教授として学生を教えながら学術研究と実務教育を並行して行っており、KB国民銀行、新韓銀行、IBK企業銀行、ウリィ銀行をはじめ、証券会社・年金基金・韓国金融研修院などで企業信用分析や業種別財務分析、企業価値評価の講義を行ってきた。

『11業種で分析する財務諸表:数字で読み解く会計科目と投資意思決定』は、金融現場で繰り返し寄せられてきた質問と実際の企業事例をもとに、財務諸表を投資や意思決定に直結させる分析ツールとして再構成した書籍である。

財務諸表と企業価値評価に関する記事を継続的に記録しています。
Naverブログ The Value Bridge – 数字と価値をつなぐ橋(blog.naver.com/thevaluebridge)

もっと見る

カリキュラム

全体

4件 ∙ (1時間 39分)

講座資料:

授業資料
講座掲載日: 
最終更新日: 

受講レビュー

まだ十分な評価が集まっていない講座です。
ぜひ最初のレビューをお寄せください。

The Value Bridgeの他の講座

知識共有者の他の講座はこちら

似ている講座

同じ分野の他の講座を見てみましょう!

期間限定セール

¥35,750

35%

¥6,993