私の財務諸表の作成:Excelを活用した個人財務管理システムの構築
Andrew Kim
¥4,244
初級 / Financial Technology, Accounting
4.7
(3)
金持ちになるための第一歩、私の資産の現状とキャッシュフローを把握すること!

初級
Financial Technology, Accounting

転換社債1枚には、社債が1つあるのではなく、所有者の異なる複数の権利が含まれています。この講義は、それらの権利の経済的意味を読み解くことから始まり、会計処理の判定、評価報告書の検討までを一つの流れとして扱います。
転換金融商品の発行条件を権利単位で読み解き、各組込オプションが誰の権利であり、どのような経済的意味を持つのかを判別します。
1つの契約をいくつの会計単位に分けるか、何が負債で何が資本なのかを自ら判断し、財務諸表の締めまで行います。
受領した評価報告書の算出値が会計単位・発行条件と一致しているか、方法と投入変数が適切かを検証します
判定と検討の根拠を調書として残す文書化の方法を学びます
転換金融商品の実務における混乱は、たいてい一つのところから始まります。異なる二つの問いを一つのものとして扱うことです。
(会計の問い)この権利をどの会計単位に分け、その公正価値をどの勘定にいくら計上するのか
(金融工学の問い)各会計単位の公正価値をいくらで測定するのか――契約条件を組み込んだ評価モデルで
発行会社/投資会社の実務担当者
転換金融商品を発行・投資した、または発行・投資を検討している会社で、分類と測定を自ら判断する必要がある方
会計監査人
会社の判断を振り返り、外部評価報告書を検討する必要がある方
評価実務担当者
モデルには慣れているものの、自分の算出結果がどの会計単位に基づくのか確認したい方
発行条件表の10行からいくつの権利が含まれており、それぞれの権利の所有者が誰なのかを読み取ることができます
リフィキシングが固定対固定をなぜ崩すのか、その結果、会計単位が3つなのか4つなのかを判断できます
発行者コールと第三者コールがなぜ異なる扱いになるのか、別個の認識と資産認識がどのように異なるのかを説明できます
発行から満期までのライフサイクル別の仕訳を発行者・投資家双方の立場で作成できます
格子ベースモデルがどこで行き詰まるのか、LSMCがそれをどのように解決するのかを論理的に理解します
受け取った評価報告書から範囲・方法・入力変数・感応度を判別し、その根拠を調書に残せます
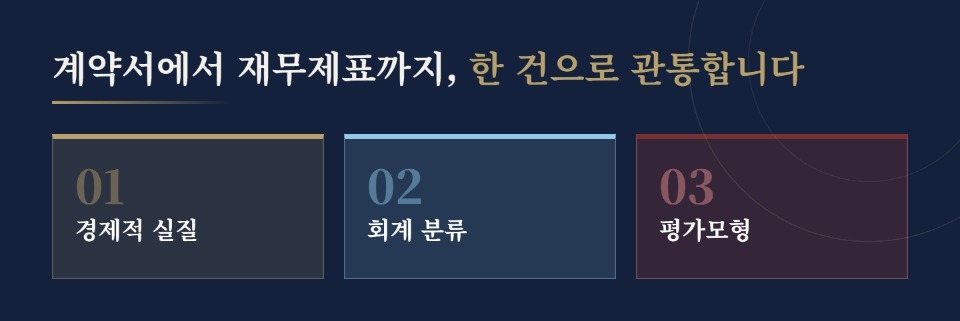
契約書から財務諸表まで
上場会社の転換社債発行事例を用いて説明します。
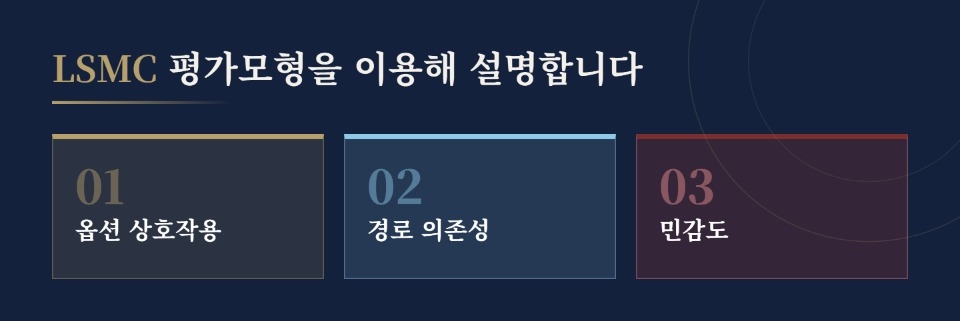
LSMC評価モデルを利用
オプションの相互作用と経路依存性が評価モデルにどのように反映されるのかを説明し、感応度分析によって解説します。
オプション条項の経済的実質
転換権・プット・コールがそれぞれ誰に何を与え、何を受け取らせるのか。
条項ではなく経済的実質として読む
基準書に基づく会計分類
どの会計単位に分けるか、
どれが負債で資本なのか、
財務諸表にどのように表示するかを判断
経済的実質を反映する評価モデル
評価モデルが契約構造を反映しているか、
入力変数が適切か、
評価結果が 契約構造と一致しているかを判別
公認会計士・工学修士(KAIST)
会計と金融工学の両方に携わってきた経験をもとに、両分野の境界で生じる実務上の問題を整理しました。
著書「転換金融商品の会計と公正価値評価 — 分類・認識からLSMC測定まで」
Q. 基準書を読めばよいのではないでしょうか?
基準書は読む必要があります。問題は基準書が韓国型CBを前提としていないことです。時価リフィキシング、発行者が指定する第三者の売渡請求権、義務保有――このような条項の組み合わせを想定して書かれた条文ではありません。
そのため、条文を書き写すだけでは判断できません。固定対固定をなぜ要求するのか、その趣旨がこの条項で守られているのかを検討する必要があります。この講義では条文を列挙する代わりに、判定の順序を提示します。
Q. 当社はRCPSを発行しました。転換社債の講義は役立ちますか?
となります。判定の順序は商品が変わっても同じで、異なるのは、その順序のどの段階で分かれるかです。RCPSは最初の関門である主契約の実質で分かれ、BWは行使対価で、EBは基礎資産で分かれます。セクション2.5で商品ごとに取り上げます。
ただし、事例の展開では転換社債1件を一貫して扱います。商品を増やすと事例が分散し、順序に沿って理解することが難しくなるためです。RCPSの発行・決算仕訳は別途扱います。
Q. 私は評価実務担当者です。会計パートは飛ばしてもよいでしょうか?
海外で使用されている評価モデルは、韓国で発行されている転換金融商品の契約条件を反映できない場合があります。海外では一般的ではないからです。韓国の評価実務担当者にとって本当に必要なのはセクション1と2だと思います。
提供する学習資料の形式(PDF)
K-IFRSの基礎
オプションの基本概念
回帰式の導出/基底関数の選択/パス生成アルゴリズム/コードの配布は行いません。
学習対象は
誰でしょう?
会社の財務・会計チーム
外部監査人(公認会計士)
評価実務担当者
前提知識、
必要でしょうか?
K-IFRS第1109号の基礎
オプションの基本概念
全体
18件 ∙ (55分)
講座資料(こうぎしりょう):
1. 権利構造の地形図
03:35
2. 発行条件の経済的意味
03:01
3. キャッシュフローと相互作用
02:43
4. 行使に影響を与える要素
02:59
5. 判定の順序
05:13
7. 会計単位
03:54
8. 売渡請求権
03:01
9. 商品ごとの違い
02:21
10. ライフサイクル別の仕訳
05:16
11. 金融工学的評価
03:05
12. 伝統的モデルの限界
03:17
13. LSMC
04:20
16. LSMC - RCPS
01:31
同じ分野の他の講座を見てみましょう!
期間限定セール、あと1日日で終了
¥23,100
30%
¥4,244