inflearn logo

Kế toán và đánh giá giá trị hợp lý của các công cụ tài chính chuyển đổi

Một trái phiếu chuyển đổi không chỉ chứa một khoản nợ mà còn bao gồm nhiều quyền có chủ sở hữu khác nhau. Bài giảng này bắt đầu từ việc tìm hiểu ý nghĩa kinh tế của các quyền đó, rồi kết nối thành một mạch xuyên suốt đến việc xác định cách hạch toán kế toán và rà soát báo cáo định giá.

17 học viên đang tham gia khóa học này

Độ khó Trung cấp trở lên

Thời gian Không giới hạn

Accounting
Accounting
Financial Management
Accounting
Accounting
Financial Management

Bạn sẽ nhận được điều này sau khi học.

  • Đọc các điều kiện phát hành công cụ tài chính chuyển đổi theo từng quyền, đồng thời xác định mỗi quyền chọn tích hợp thuộc về ai và mang ý nghĩa kinh tế gì.

  • Tự mình xác định nên chia một hợp đồng thành bao nhiêu đơn vị kế toán, đâu là nợ phải trả và đâu là vốn chủ sở hữu, đồng thời hoàn tất cả báo cáo tài chính.

  • Kiểm tra xem các giá trị tính toán trong báo cáo định giá nhận được có phù hợp với đơn vị kế toán và điều kiện phát hành hay không, đồng thời xem xét liệu phương pháp và các biến đầu vào có phù hợp hay không.

  • Học cách lập tài liệu bằng biên bản, ghi lại căn cứ của việc phán định và xem xét.

Từ phân loại, ghi nhận đến đo lường LSMC

Sự rối ren trong thực tiễn về công cụ tài chính chuyển đổi thường bắt đầu từ một điểm. Đó là coi hai câu hỏi khác nhau như một câu hỏi duy nhất.

  • (Câu hỏi kế toán) phân chia quyền này thànhnhững đơn vị kế toán nào, và giá trị hợp lý đó được ghi nhận vào tài khoản nào, với số tiền bao nhiêu?

  • (Câu hỏi của kỹ thuật tài chính) Giá trị hợp lý của từng đơn vị kế toán được đo lường ở mức bao nhiêu — bằng mô hình định giá phản ánh các điều khoản hợp đồng

Khuyến nghị dành cho những người sau đây

Nhân viên thực tế tại công ty phát hành/đầu tư

Những người tại các công ty đã phát hành/đầu tư hoặc đang xem xét phát hành/đầu tư vào các công cụ tài chính chuyển đổi, cần trực tiếp phán đoán việc phân loại và đo lường

Kiểm toán viên

Những người cần xem xét lại phán đoán của công ty và kiểm tra báo cáo đánh giá bên ngoài

Chuyên viên thực hiện định giá

Dành cho những người quen thuộc với mô hình nhưng muốn xác định kết quả tính toán của mình được ghi nhận vào đơn vị kế toán nào

Sau khi hoàn thành khóa học,

  • Từ mười dòng trong bảng điều kiện phát hành, bạn có thể đọc được có bao nhiêu quyền và chủ sở hữu của từng quyền

  • Vì sao việc điều chỉnh giá cố định đổi lấy cố địnhbị phá vỡ, từ đó có thể phán đoán liệu có ba hay bốn đơn vị kế toán

  • Vì sao quyền chọn mua của bên phát hành và quyền chọn mua của bên thứ ba được xử lý khác nhau, bạn có thể giải thích sự khác biệt giữa ghi nhận riêng biệt và ghi nhận tài sản

  • Từ khi phát hành đến khi đáo hạn các bút toán theo từng giai đoạn của vòng đờicó thể được lập từ cả hai phía: bên phát hành và nhà đầu tư

  • Hiểu bằng lập luận mô hình dựa trên lưới bị vướng ở đâu và LSMCgiải quyết vấn đề đó như thế nào

  • Trong báo cáo định giá nhận được, phạm vi, phương pháp, biến đầu vào và độ nhạycó thể được xác định, đồng thời ghi lại căn cứ trong biên bản

Đặc điểm của khóa học này

Hãy giới thiệu những đặc điểm cốt lõi và điểm khác biệt.

핵심특징

Từ hợp đồng đến báo cáo tài chính

Giải thích bằng các trường hợp phát hành trái phiếu chuyển đổi của các công ty niêm yết.

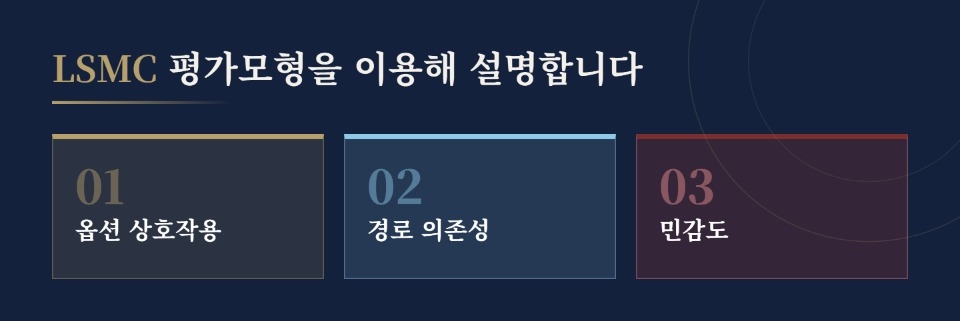
Sử dụng mô hình định giá LSMC

Giải thích cách sự tương tác giữa các quyền chọn và tính phụ thuộc vào đường đi được phản ánh trong mô hình định giá, đồng thời minh họa bằng phân tích độ nhạy.

Bạn sẽ học những nội dung như thế này.

Hiểu về sản phẩm

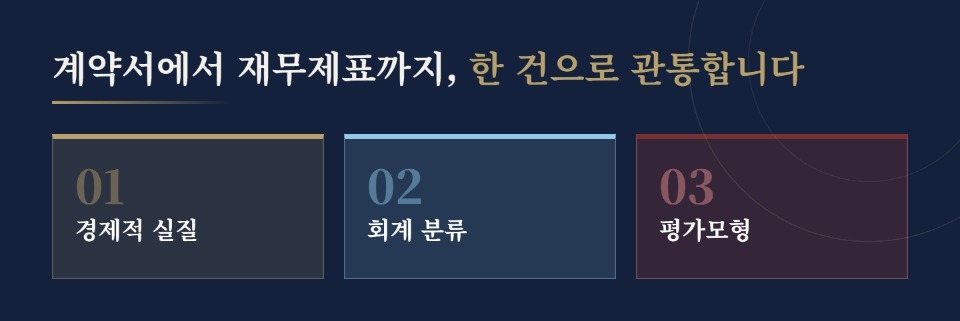
Bản chất kinh tế của điều khoản quyền chọn
Quyền chuyển đổi, quyền bán và quyền mua lần lượt quy định ai trao đổi điều gì với ai.
Không đọc theo điều khoản mà theo bản chất kinh tế.

Phân loại kế toán

Phân loại kế toán theo chuẩn mực
Chia thành những đơn vị kế toán nào,
khoản nào là nợ phải trả và vốn chủ sở hữu,
được trình bày trên báo cáo tài chính như thế nào – phán đoán

Đánh giá giá trị hợp lý

Mô hình định giá phản ánh bản chất kinh tế
Mô hình định giá có phản ánh cấu trúc hợp đồng hay không,
các biến đầu vào có phù hợp hay không,
kết quả định giá có phù hợp với cấu trúc hợp đồng hay không được xác định

Người tạo ra khóa học này

  • Kế toán viên công chứng · Thạc sĩ Kỹ thuật (KAIST)

  • Dựa trên kinh nghiệm xử lý cả kế toán và kỹ thuật tài chính, tôi đã hệ thống hóa các vấn đề thực tiễn phát sinh ở ranh giới giữa hai lĩnh vực này.

  • Sách “Kế toán và định giá hợp lý các công cụ tài chính chuyển đổi — từ phân loại, ghi nhận đến đo lường LSMC”

Có điều gì bạn thắc mắc không?

Q. Chỉ cần đọc các chuẩn mực là được, đúng không?

Bạn phải đọc các chuẩn mực. Vấn đề là các chuẩn mực không được xây dựng với giả định về trái phiếu chuyển đổi kiểu Hàn Quốc. Đây không phải là các điều khoản được soạn ra cho sự kết hợp của những điều khoản như điều chỉnh giá theo giá thị trường, quyền yêu cầu bán của bên thứ ba do tổ chức phát hành chỉ định và nghĩa vụ nắm giữ.
Vì vậy, chỉ chép lại các điều khoản thì không thể đưa ra phán định. Cần xem xét tại sao lại yêu cầu cố định đổi lấy cố định, và mục đích đó có được đảm bảo trong điều khoản này hay không. Thay vì liệt kê các điều khoản, khóa học này đưa ra trình tự đánh giá.

Q. Công ty chúng tôi đã phát hành RCPS. Khóa học về trái phiếu chuyển đổi có hữu ích không?

được. Trình tự phân định vẫn giống nhau dù sản phẩm thay đổi, và điểm khác biệt là nằm ở bước nào trong trình tự đó. RCPS được phân định ở bản chất của hợp đồng chính, tức cửa ải đầu tiên; BW được phân định ở giá thực hiện, còn EB được phân định ở tài sản cơ sở. Nội dung này được trình bày theo từng sản phẩm trong Mục 2.5.
Tuy nhiên, phần triển khai tình huống sẽ xuyên suốt một trường hợp trái phiếu chuyển đổi. Nếu đưa thêm nhiều sản phẩm, các tình huống sẽ bị phân tán và khó theo dõi trình tự. Các bút toán phát hành và quyết toán của RCPS sẽ được trình bày riêng.

Hỏi: Tôi là người thực hiện công tác định giá. Tôi có thể bỏ qua phần kế toán không?

Các mô hình định giá đang được sử dụng ở nước ngoài có thể không phản ánh được các điều khoản hợp đồng của những sản phẩm tài chính chuyển đổi được phát hành tại Hàn Quốc. Vì chúng không phổ biến ở nước ngoài. Điều thực sự cần thiết đối với các chuyên viên định giá ở Hàn Quốc là Phần 1 và 2, tôi cho là như vậy.

Lưu ý trước khi tham gia khóa học

Tài liệu học tập

Kiến thức nền tảng và lưu ý

  • Kiến thức cơ bản về K-IFRS

  • Khái niệm cơ bản về quyền chọn

  • Không cung cấp việc suy dẫn phương trình hồi quy/lựa chọn hàm cơ sở/thuật toán tạo đường dẫn/phân phối mã nguồn.

Khuyến nghị cho
những người này

Khóa học này dành cho ai?

  • Bộ phận tài chính – kế toán của công ty

  • Kiểm toán viên độc lập (kế toán viên công chứng)

  • Nhân viên thực hiện đánh giá

Cần biết trước khi bắt đầu?

  • Cơ sở K-IFRS số 1109

  • Khái niệm cơ bản về quyền chọn

Xin chào
Đây là GB Cheon

Với kinh nghiệm làm việc tại quỹ đầu tư mạo hiểm, thực hiện các nghiệp vụ đầu tư trái phiếu chuyển đổi (CB) và cổ phiếu ưu đãi chuyển đổi có thể mua lại (RCPS) vào các doanh nghiệp khởi nghiệp chưa niêm yết, đồng thời trực tiếp phân tích và đánh giá đa dạng các sản phẩm tài chính liên kết cổ phiếu, tôi đang tiếp tục các nghiên cứu thực tiễn kết nối lĩnh vực kế toán và kỹ thuật tài chính.

Chương trình giảng dạy

Tất cả

18 bài giảng ∙ (55phút)

Tài liệu khóa học:

Tài liệu bài giảng
Ngày đăng: 
Cập nhật lần cuối: 

Đánh giá

Chưa có đủ đánh giá.
Hãy trở thành tác giả của một đánh giá giúp mọi người!

Khóa học tương tự

Khám phá các khóa học khác trong cùng lĩnh vực!

Giảm 25% cho thành viên mới

526.239 ₫

25%

701.649 ₫