나의 재무제표 만들기: 엑셀을 활용한 개인재무 관리 시스템 구축
Andrew Kim
₩33,000
초급 / 재테크, 회계
4.7
(3)
부자가 되기 위한 첫걸음, 나의 자산현황과 현금흐름을 파악하는 것! 기업에서 활용되는 재무제표를 개인의 재테크에 활용하는 방법을 Andrew Kim 회계사에게 배워보시기 바랍니다.

초급
재테크, 회계
전환금융상품 발행조건을 권리 단위로 읽어 내고, 각 내재옵션이 누구의 권리이며 어떤 경제적 의미를 갖는지 판별합니다
하나의 계약을 몇 개의 회계단위로 나눌지, 무엇이 부채이고 자본인지를 직접 판정하고 재무제표까지 닫습니다
받은 평가보고서의 산출값이 회계단위·발행조건과 맞는지, 방법과 투입변수가 적정한지 따집니다
판정과 검토의 근거를 조서로 남기는 문서화 방식을 익힙니다
전환금융상품 실무의 혼란은 대개 한 곳에서 시작됩니다. 서로 다른 두 질문을 하나로 취급하는 것입니다.
(회계의 질문) 이 권리를 어떤 회계단위로 나누고, 그 공정가치를 어느 계정에 얼마로 계상하는가
(금융공학의 질문) 각 회계단위의 공정가치를 얼마로 측정하는가 — 계약조건을 담은 평가모형으로
발행사/투자사 실무자
전환금융상품 발행/투자했거나 발행/투자를 검토하는 회사에서 분류와 측정을 직접 판단해야 하는 분
회계감사인
회사의 판단을 되짚고 외부 평가보고서를 검토해야 하는 분
평가 실무자
모형은 익숙하지만, 자신의 산출물이 어느 회계단위에 얹히는지 확인하고 싶은 분
발행조건 표 열 줄에서 몇 개의 권리가 들어 있고 각 권리의 주인이 누구인지 읽어낼 수 있습니다
리픽싱이 고정 대 고정을 왜 깨뜨리는지, 그 결과 회계단위가 셋인지 넷인지 판단할 수 있습니다
발행자 콜과 제3자 콜이 왜 다르게 처리되는지, 별도 인식과 자산 인식이 어떻게 다른지 설명할 수 있습니다
발행부터 만기까지 생애주기별 분개를 발행자·투자자 양쪽에서 작성할 수 있습니다
격자 기반 모형이 어디서 막히는지, LSMC가 그것을 어떻게 푸는지 논리로 이해합니다
받아 든 평가보고서에서 범위·방법·입력변수·민감도를 판별하고 그 근거를 조서로 남길 수 있습니다
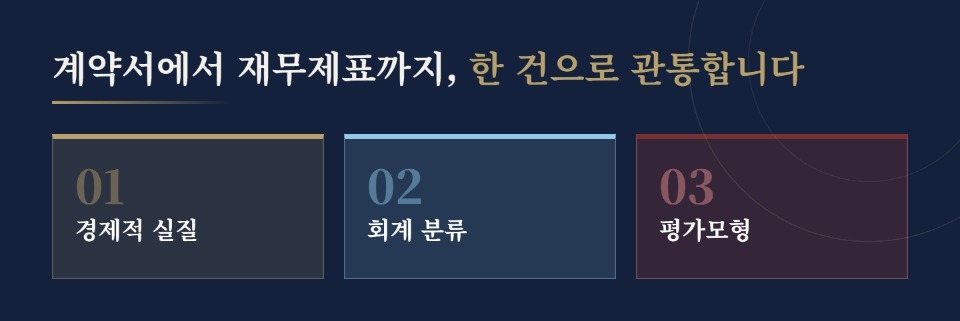
계약서에서 재무제표까지
상장사 전환사채 발행사례를 이용하여 설명합니다.
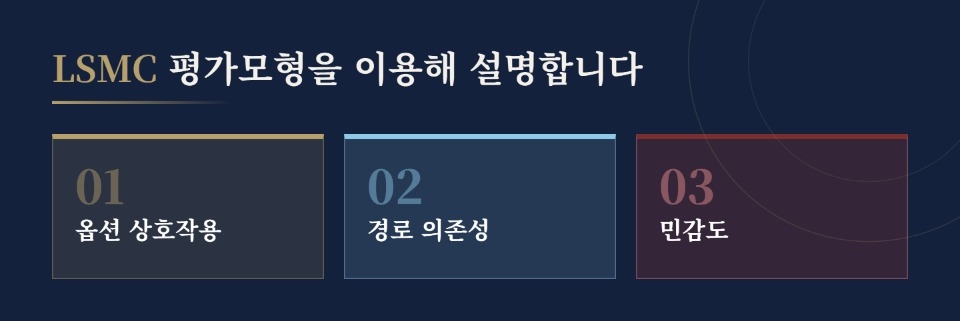
LSMC 평가모형을 이용
옵션 상호작용과 경로 의존성이 평가모형에 어떻게 반영되지는지 설명하고, 민감도 분석으로 설명합니다.
옵션 조항의 경제적 실질
전환권·풋·콜이 각각 누구에게 무엇을 주고받게 하는지.
조항이 아니라 경제적 실질로 읽음
기준서에 따른 회계분류
어떤 회계단위로 나눌지,
어느 것이 부채이고 자본인지,
재무제표에 어떻게 나타나는지 판단
경제적 실질을 반영하는 평가모형
평가 모형이 계약구조를 반영하는지,
투입변수가 적정한지,
평가 결과가 계약 구조와 맞는지 판별
공인회계사 · 공학석사(KAIST)
회계와 금융공학을 함께 다뤄 온 경험을 바탕으로, 두 영역의 경계에서 생기는 실무 문제를 정리했습니다.
저서 「전환금융상품의 회계와 공정가치 평가 — 분류·인식에서 LSMC 측정까지」
Q. 기준서를 읽으면 되는 것 아닌가요?
기준서는 읽으셔야 합니다. 문제는 기준서가 한국형 CB를 전제하지 않았다는 것입니다. 시가 리픽싱, 발행자가 지정하는 제3자의 매도청구권, 의무보유 — 이런 조항의 조합을 두고 쓰인 조문이 아닙니다.
그래서 조문을 옮겨 적는 것으로는 판단이 서지 않습니다. 고정 대 고정을 왜 요구하는지, 그 취지가 이 조항에서 지켜지는지를 따져야 합니다. 이 강의는 조문을 나열하는 대신 판정의 순서를 제시합니다.
Q. 우리 회사는 RCPS를 발행했습니다. 전환사채 강의가 도움이 될까요?
됩니다. 판정의 순서는 상품이 바뀌어도 같고, 달라지는 건 그 순서 중 어느 단계에서 갈리는가입니다. RCPS는 첫 관문인 주계약의 실질에서 갈리고, BW는 행사대가에서, EB는 기초자산에서 갈립니다. 섹션 2.5에서 상품별로 짚습니다.
다만 사례 전개는 전환사채 한 건을 관통시킵니다. 상품을 늘리면 사례가 흩어져 순서를 따라가기 어려워지기 때문입니다. RCPS의 발행·결산 분개는 별도로 다룹니다.
Q. 저는 평가 실무자입니다. 회계 파트는 건너뛰어도 될까요?
해외에서 사용하고 있는 평가모형은 우리나라에서 발행되고 있는 전환금융상품의 계약 조건을 반영하지 못할 수 있습니다. 해외에서는 일반적이지 않으니까요. 우리나라 평가 실무자에게 정작 필요한 건 섹션 1과 2라고 생각됩니다.
제공하는 학습 자료 형식 (PDF)
K-IFRS 기초
옵션의 기본 개념
회귀식 유도/기저함수 선택/경로 생성 알고리즘/코드 배포는 하지 않습니다.
학습 대상은
누구일까요?
회사 재무·회계팀
외부감사인 (공인회계사)
평가 실무자
선수 지식,
필요할까요?
K-IFRS 1109호 기초
옵션의 기본 개념
전체
18개 ∙ (55분)
해당 강의에서 제공:
1. 권리 구조의 지형도
03:35
2. 발행조건의 경제적 의미
03:01
3. 현금흐름과 상호작용
02:43
4. 행사에 영향을 미치는 요소
02:59
5. 판정의 순서
05:13
7. 회계단위
03:54
8. 매도청구권
03:01
9. 상품별 차이
02:21
10. 생애주기별 분개
05:16
11. 금융공학적 평가
03:05
12. 전통적 모형의 한계
03:17
13. LSMC
04:20
16. LSMC - RCPS
01:31
같은 분야의 다른 강의를 만나보세요!